Droit fiscal à Monaco : Corinne Ricciardella dans le “The In House Lawyer” d’automne

Accueil - Publications - Droit fiscal à Monaco : Corinne Ricciardella dans le “The In House Lawyer” d’automne

Nous avons le plaisir de vous annoncer que Corinne Ricciardella a été publiée dans la dernière édition d’automne du magazine The In House Lawyer. Article consultable en suivant ce lien : https://lnkd.in/etruEap3

The Principality of Monaco: a little-known attractive tax framework for the deployment of an international business activity

Monaco’s attractive tax system is commonly known for the total absence of income tax and wealth tax applicable to individuals residing in Monaco (other than French nationals), as well as the full exemption of gift and inheritance tax between spouses and in direct lines, giving rise to wealth planning opportunities for high-net-worth individuals.

Yet, the Principality of Monaco is also a destination of choice for the deployment of an international business activity by multinationals or foreign entrepreneurs.

Indeed, the Principality is an international onshore economic and financial centre that benefits from a central location within Europe, offering considerable operating advantages for the deployment of an international business activity on a day-to-day basis.

In addition to its ‘qualitative’ benefits, among which its sophisticated eco-system and rather low operating costs compared to London or other European economic hubs, the Principality provides for a stable and favourable business tax framework where corporate income tax applies only to certain business activities meeting a territorial criterion, including a five year progressive corporate income tax exemption for qualifying new businesses.

This article provides a high level overview of the main advantages offered by Monaco’s business tax framework.

A dynamic economic hub that meets international requirements for tax transparency and exchange of information

Although the Principality is neither a member state of the European Union nor the OECD, it offers the advantages of an independent state, while complying with the current international tax environment where transparency and exchange of information have become key.

Indeed, Monaco is a fully whitelisted jurisdiction for tax purposes per the Council of the European Union held on the 5 December 2017 where the Principality was withdrawn from any grey lists of non-cooperative states for tax purposes. The Convention on Mutual Administrative Assistance in Tax Matters developed by the Council of Europe and the OECD is fully applicable in Monaco and 35 tax information exchange agreements are currently into force.

Furthermore, the Principality is a participating country to the inclusive ‘BEPS’ framework (‘base erosion and profit shifting’) developed by the OECD, thereby committing to comply its tax legislation with OECD anti-abuse recommendations.

As a result of the above, Monaco generally does not fall under domestic tax anti-abuse mechanisms (CFC’s provisions, high taxation of transactions with blacklisted jurisdictions, etc) refraining multinationals and entrepreneurs from establishing a business in a tainted jurisdiction.

A stable and attractive business tax framework

Monaco does not provide for any direct tax on business profits other than corporate income tax (‘Impôt sur les bénéfices’) (‘CIT’) for certain business activities.

The scope of Monaco CIT is limited to commercial or industrial business activities which derive more than 25% of revenue outside of Monaco. Conversely, non-commercial business activity, such as strategic, intellectual or R&D consulting activities, are fully exempt from Monaco CIT.

In other words, CIT only applies when the two following cumulative criteria are met:

  • A qualitative criteria, pertaining to the nature of the business activity: CIT applies only to profits derived from business activities of a commercial (eg sale of goods) or industrial (eg production of raw materials) nature; and
  • A territorial criteria: CIT applies only if more than 25% of the revenue incurred upon the commercial or industrial activity is generated outside of Monaco. Conversely, if 75% of the revenue is generated in Monaco, no CIT applies (eg retail store activity).

By exception to the above criteria, CIT applies to companies whose business activity consists of earning revenue from patents, literary or artistic property rights.

When applicable, the rate of CIT is aligned with French CIT, ie its nominal rate is 25%.

However, rules governing the computation of the taxable basis are rather flexible, allowing in practice reducing significantly the effective tax rate.

In this regard, the cap mechanism applicable to the tax deduction of qualifying director fees is rather generous compared to that applicable in most EU jurisdictions.

This gives rise to relocation opportunities to Monaco for individual directors – although it is not compulsory for a Monaco joint stock company (‘Société Anonyme Monegasque’) to have Monaco-based directors: director fees are not taxable in the hands of the beneficiary directors in Monaco while allowing reducing the taxable basis of the Monaco paying entity – we also note that director fees do not bear any social charges and the possibility for individual directors of obtaining advantageous Monaco social security insurance under competitive conditions.

A number of corporate tax incentive regimes apply

Qualifying new businesses set up in Monaco can benefit from a progressive five-year tax exemption: a full CIT exemption applies during the first two fiscal years, then CIT is progressively applied, ie CIT is based on 25% of the tax profits of the third fiscal year, increased to 50% the fourth year and 75% the fifth year.

The incentive ‘headquarter’ tax regime makes the Principality of Monaco a preferred jurisdiction to locate foreign companies’ administrative offices. Indeed, qualifying headquarters, which, for the sole benefit of their group, carry out management, coordination or control tasks benefit from a reduced effective CIT rate of circa 2%, calculated on a flat-rate basis of their operating costs.

R&D tax incentives also apply: qualifying R&D businesses based in Monaco are supported through the benefit of R&D tax credits that can net off CIT due by the company, as the case may be.

Absence of ‘exit costs’

There is no ‘tax barrier’ to cross-border financial flows: no withholding tax applies in Monaco to dividend, interest or royalty paid by a Monaco-based entity to non-Monaco beneficiaries.

Besides, shareholders are not taxable on capital gains incurred upon the sale of shares in a Monaco company.
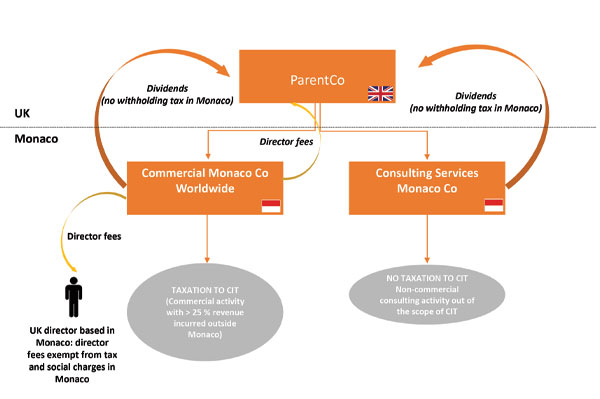
At a glance

  • At the level of the Monaco company subject to CIT: CIT tax base may be significantly reduced through the payment of director fees to Monacobased or foreign directors (whether individuals or companies)
  • At the level of the UK parent company:
    • No withholding tax will apply in Monaco on director fees and/or dividends paid by the Monaco company;
    • Dividend should be exempt under the parent-subsidiary tax regime;
    • Capital gains incurred upon the sale of share in the Monaco company will not be taxable in Monaco and should be exempt in the UK under the substantial shareholding exemption (SSE).

VAT – Monaco is part of the European Union VAT systemMonaco forms a customs union with France and is thus part of the European VAT system (Directive 2006/112/CE dated 28 November 2006 on the common system of value added tax ) – the Monaco standard VAT rate is 20%.

As a result of the above, in addition to multinationals expanding in Monaco, we note an increasing number of foreign entrepreneurs relocating to Monaco, thus benefiting from a full income tax exemption, and deploying their business from Monaco, either through consulting services rendered to their foreign-based business – with literally no risk of attracting any tax basis in Monaco based on a deem effective management of the foreign business from Monaco, or through the setting up of a new operating company in Monaco.

Nos dernières actualités

Bénéficiaires effectifs : un enjeu de conformité pour les entreprises monégasques

La déclaration des bénéficiaires effectifs ne constitue pas une simple formalité administrative. Les entreprises monégasques doivent veiller à ce que les informations communiquées soient exactes, exhaustives et régulièrement mises à jour. Toute insuffisance peut entraîner des conséquences juridiques et administratives importantes.   Des sanctions significatives en cas de déclaration irrégulière Lorsqu’une déclaration inexacte ou incomplète est réalisée de mauvaise foi, les sanctions encourues peuvent notamment atteindre : 6 mois d’emprisonnement ; 180 000 € d'amende, pouvant être majorée selon le statut de la personne concernée ; • 90 000 € d’amende. Même en l’absence de mauvaise foi, le non-respect des obligations déclaratives peut donner lieu à des mesures administratives. La Direction du Développement Économique peut ainsi mettre la société concernée en demeure de régulariser sa situation. L’irrégularité peut également être mentionnée sur l’extrait du registre et des amendes administratives pouvant atteindre 20 000 € peuvent être prononcées à l’encontre de certaines sociétés. En cas de persistance du manquement, le Tribunal de Première Instance peut être saisi.   Une obligation de déclaration des divergences Les professionnels assujettis aux obligations de lutte contre le blanchiment de capitaux, le financement du terrorisme, de la prolifération des armes de destruction massive et la corruption – LCB/FT-P-C – doivent également signaler toute divergence constatée entre les informations figurant au registre des bénéficiaires effectifs et celles dont ils disposent dans le cadre de leurs propres contrôles. Le défaut de déclaration d’une divergence peut notamment exposer les personnes concernées à : 6 mois d’emprisonnement ; • 180 000 € d’amende, ce montant pouvant être majoré selon le statut de la personne concernée ; • des sanctions complémentaires pouvant, dans les cas les plus graves, aller jusqu’à la dissolution de la personne morale.   La conformité au cœur de la gouvernance La fiabilité des informations relatives aux bénéficiaires effectifs et la qualité du dispositif de conformité ne relèvent pas uniquement du respect d’une obligation réglementaire. Elles constituent également des éléments essentiels d’une gouvernance responsable, d’une gestion efficace des risques et de la transparence des structures juridiques. Les entreprises et professionnels assujettis doivent donc être en mesure de démontrer la pertinence de leurs procédures, l’efficacité de leurs contrôles et la régularité de la mise à jour de leurs informations.   L’accompagnement de Gordon S. Blair Gordon S. Blair accompagne les entreprises et les professionnels assujettis dans : la mise en place et la mise à jour de leurs dispositifs LCB/FT-P-C ; • la réalisation d’audits de conformité ; • l’exécution du contrôle périodique obligatoire ; • l’identification et la correction des éventuelles insuffisances ; • le renforcement des procédures internes de contrôle et de gouvernance.   Pour toute question relative à vos obligations ou pour procéder à une évaluation de votre dispositif de conformité, nos équipes restent à votre disposition.
Voir plus

Monaco : la réforme du commissariat aux comptes et du reporting financier des groupes approuvée

C'est une étape attendue pour le droit des sociétés monégasque. Le 5 octobre 2026, le Conseil National de Monaco a approuvé à l'unanimité le projet de loi n°1112 relatif à l'expertise comptable, au commissariat aux comptes et aux comptes sociaux. Ce que cela signifie pour les groupes, et les questions à se poser dès maintenant, sont présentés ci-dessous.   Une réforme dans la continuité de 2025 Cette réforme ne surgit pas de nulle part. Elle prolonge la modernisation du droit des sociétés engagée en 2025 et s'attaque à un enjeu central de la confiance dans l'information financière : l'indépendance de ceux qui la contrôlent. Concrètement, la réforme renforce l'indépendance des commissaires aux comptes et encadre les situations de conflits d'intérêts.   Les comptes consolidés font leur entrée Autre volet majeur : le texte introduit un cadre permettant à certaines sociétés mères d'établir et de déposer des comptes consolidés, sous réserve des conditions et seuils applicables. Pour les groupes structurés autour d'une société mère, cette évolution peut changer la manière de présenter et de piloter l'information financière.   Les questions pratiques pour les dirigeants et actionnaires Pour les dirigeants et actionnaires, l'enjeu est désormais pratique. Les questions concernent à la fois la gouvernance et le reporting financier : Consolidation : le groupe entre-t-il dans le champ des obligations de consolidation ? Organisation : comment le reporting doit-il être organisé ? Indépendance : les mandats de commissaires aux comptes respectent-ils les règles d'indépendance ? Se poser ces questions en amont permet d'aborder la mise en œuvre de la réforme sans précipitation.   Prochaines étapes L'approbation parlementaire constitue une étape significative, mais pas la dernière. La publication du texte définitif ainsi que des dispositions d'application permettra de préciser le calendrier et les exigences applicables. D'ici là, une chose est sûre : les groupes qui anticipent aborderont cette transition dans les meilleures conditions.
Voir plus

Monaco : une proposition de loi pour encourager le transfert et la transparence des structures étrangères détenant des biens immobiliers

Le Conseil National a adopté, le 2 avril 2026, la proposition de loi n° 276. Le texte poursuit un double objectif : inciter les entités juridiques étrangères propriétaires de biens immobiliers à Monaco à transférer leur domicile en Principauté, et renforcer leur transparence. Il a été transmis au Gouvernement Princier le 3 avril 2026.   Le transfert en Principauté, avec maintien de l’existence juridique Le premier apport du texte tient au mécanisme de transfert lui-même. Sous certaines conditions, les entités concernées pourraient être transférées à Monaco en conservant leur existence juridique. Ce transfert serait toutefois encadré. Les entités devraient notamment être assimilables à une forme juridique reconnue en droit monégasque et se conformer aux règles monégasques applicables.   Une exonération temporaire des droits proportionnels d’enregistrement Afin de favoriser ces opérations, la proposition prévoit des exonérations de droits proportionnels d’enregistrement pour certains transferts et apports immobiliers. Ce régime de faveur serait limité dans le temps : il s’appliquerait pendant une durée de trois ans à compter de l’entrée en vigueur de la future loi.   L’instauration d’un droit annuel de 1 % En contrepoint, le texte instaurerait un droit annuel égal à 1 % de la valeur vénale des biens ou droits immobiliers concernés, calculé sans déduction des dettes. Les entités qui communiquent chaque année l’identité de leurs bénéficiaires économiques effectifs en seraient notamment exonérées. Cette exonération s’inscrit ainsi dans l’objectif de renforcement de la transparence poursuivi par la proposition.   Un processus législatif encore en cours L’adoption d’une proposition de loi par le Conseil National ne vaut pas entrée en vigueur. Les mesures décrites ci-dessus restent soumises à la poursuite du processus législatif, et leurs modalités définitives pourront encore évoluer.   Vous détenez un bien immobilier à Monaco par l’intermédiaire d’une structure étrangère ? Nos équipes sont à votre disposition pour en examiner les implications.
Voir plus